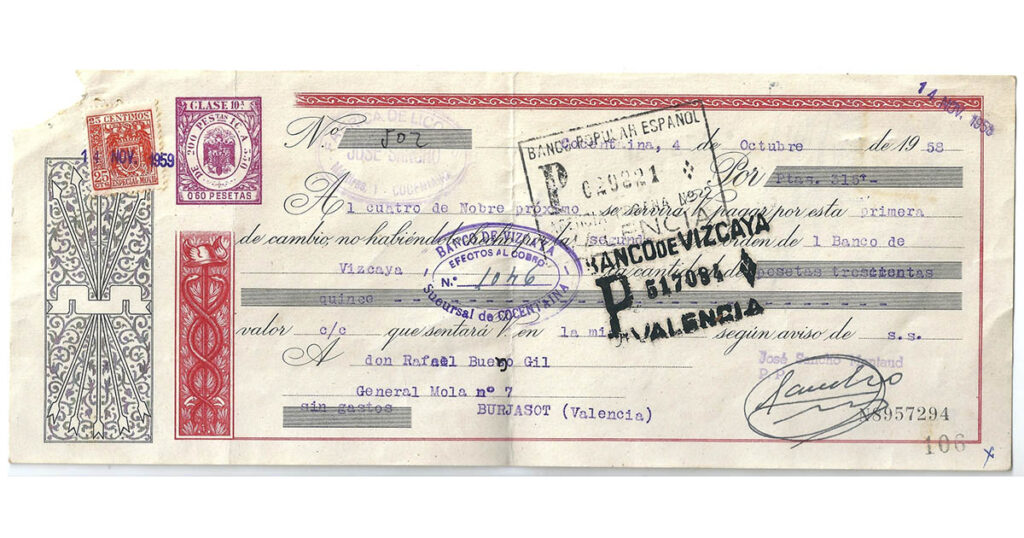
Las letras de cambio son títulos de valor mercantil mediante los cuales una persona física o jurídica ordena incondicionalmente a otra el pago de una cantidad determinada de dinero en una fecha y lugar concretos a favor de un tercero, o incluso de sí mismo.
Regulada en España por la Ley 19/1985, de 16 de julio, Cambiaria y del Cheque, este documento otorga fuerza ejecutiva al crédito, lo que permite al acreedor reclamar la deuda en los tribunales mediante un procedimiento cambiario especial en caso de impago.
En esencia, las letras de cambio funcionan como un instrumento doble: sirven como medio de pago aplazado en transacciones comerciales y como herramienta de financiación a corto plazo a través del descuento bancario. Pese a que actualmente se utilicen menos, hasta hace unas décadas eran la principal forma de comprar viviendas o financiar vehículos.
1. ¿Quién es el librador y el librado en las letras de cambio?
En la emisión y circulación de una letra de cambio pueden intervenir diversas figuras jurídicas. Aunque en las operaciones habitualmente solo hay dos partes, se contemplan hasta cinco roles bien diferenciados:
- Librador: Es la persona que crea y emite la letra de cambio, dando la orden imperativa de pago. El librador garantiza la aceptación y el pago del documento; si el librado no paga, el librador responde judicialmente frente al tenedor.
- Librado: Es el destinatario de la orden de pago, es decir, el deudor inicial. El librado solo queda obligado cambiariamente cuando firma el documento aceptando el compromiso de pago; a partir de ese instante pasa a denominarse aceptante.
- Tenedor o tomador: Es el beneficiario del título, la persona a cuya orden se debe efectuar el pago en la fecha de vencimiento. Puede ser el propio librador o un tercero (como una entidad bancaria o un proveedor).
- Avalista: Es un tercero que interviene para garantizar, de forma total o parcial, el pago de la letra en caso de que el librado aceptante no lo efectúe. Su responsabilidad es solidaria con la persona a quien avala.
- Endosante y endosatario: Si el tenedor decide transmitir la letra a un tercero antes de su vencimiento para saldar una deuda o conseguir liquidez, se convierte en endosante, y quien la recibe pasa a ser el endosatario.
2. Requisitos de las letras de cambio
La letra de cambio es un documento altamente formalista. Esto quiere decir que para que conserve sus propiedades ejecutivas y se considere un título valor válido bajo la legislación española, debe redactarse e imprimirse cumpliendo una serie de requisitos legales estrictos.
Menciones obligatorias en el documento
Según el artículo 1 de la Ley Cambiaria y del Cheque, el documento debe contener necesariamente:
- La denominación de «letra de cambio» inserta en el texto del título y expresada en el idioma empleado para su redacción.
- El mandato puro y simple de pagar una suma determinada en euros o en moneda extranjera admitida a cotización.
- El nombre de la persona que debe pagar (librado).
- La indicación del vencimiento (fecha en que debe hacerse efectiva).
- El lugar en que se ha de efectuar el pago (frecuentemente la cuenta IBAN de una entidad bancaria).
- El nombre de la persona a quien se ha de hacer el pago o a cuya orden se ha de efectuar (tenedor).
- La fecha y el lugar en que la letra se libra.
- La firma de la persona que emite la letra (librador).
El timbre del Estado (Impuesto sobre Actos Jurídicos Documentados)
En España, las letras de cambio deben formalizarse obligatoriamente en el modelo oficial confeccionado por la Fábrica Nacional de Moneda y Timbre (FNMT). Este impreso incorpora el pago del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (IAJD).
La cuantía del timbre del Estado depende directamente del importe nominal reflected en la letra. Si la letra se emite en papel común, o si la clase de timbre elegida es inferior a la escala legal correspondiente al importe adeudado, la letra de cambio pierde su eficacia ejecutiva. Esto significa que, en caso de impago, el acreedor no podrá acudir al juicio cambiario rápido y tendrá que reclamar la deuda mediante un procedimiento ordinario, mucho más lento y complejo.
3. Modalidades de vencimiento de la letra de cambio
El vencimiento señala el momento exacto en que la letra debe ser presentada al cobro. La ley española contempla únicamente cuatro formas de fijar el vencimiento, siendo nula cualquier letra emitida con vencimientos distintos o sucesivos:
- A fecha fija: El pago se exige en un día calendario determinado (por ejemplo, el 15 de noviembre de 2026). Es la modalidad más habitual en el tráfico mercantil.
- A un plazo contado desde la fecha: El vencimiento se computa transcurrido un número de días o meses a partir de la fecha de emisión del documento (por ejemplo, «a 60 días fecha»).
- A la vista: La letra debe pagarse en el mismo momento en que el tenedor se la presente al librado. Debe presentarse al cobro dentro del año siguiente a su fecha de emisión, salvo que el librador fije un plazo distinto.
- A un plazo contado desde la vista: El plazo de pago empieza a contar desde el momento en que el librado firma la aceptación o desde la fecha del protesto por falta de aceptación.
4. Qué son la aceptación, el endoso, el descuento y el protesto
El funcionamiento práctico de la letra de cambio en el entorno financiero se basa en cuatro actos jurídicos fundamentales:
La aceptación
La aceptación es la declaración por la cual el librado asume la obligación de pagar la letra a su vencimiento. Se efectúa mediante la firma del librado en el anverso del documento, habitualmente acompañada de la palabra «Acepto». Mientras no firme, el librado no está obligado cambiariamente a pagar, aunque mantenga una deuda comercial con el librador.
El endoso
Es la cláusula escrita en el reverso de la letra mediante la cual el tenedor (endosante) transmite a un tercero (endosatario) todos los derechos derivados del título. Salvo que contenga la cláusula «no a la orden», toda letra de cambio es transmisible por endoso de forma ilimitada.
El descuento comercial
Es la operación financiera por la cual una empresa acude a una entidad bancaria para anticipar el importe de una letra de cambio antes de su fecha de vencimiento. El banco adelanta el saldo nominal cobrando una comisión e intereses por el tiempo que resta hasta el vencimiento. Si al llegar la fecha fijada el librado no paga, el banco devuelve la letra impagada a la empresa y le carga el importe en cuenta más los gastos de devolución (descuento con recurso).
El protesto o declaración equivalente
Si la letra de cambio no es aceptada o no es pagada al vencimiento, el tenedor debe dejar constancia del impago para conservar la acción cambiaria de regreso contra los endosantes y el librador. El protesto es un acto notarial formal. En la práctica comercial moderna, se sustituye casi en su totalidad por la declaración equivalente, que es una nota firmada y fechada por la entidad bancaria domiciliataria que certifica la denegación del pago.
5. ¿En qué se diferencian las letras de cambio y las hipotecas?
Antiguamente, en España se utilizaban principalmente las letras de cambio como método de financiación de una vivienda, un rol que ha asumido casi completamente la figura de la hipoteca. Aunque tanto la letra de cambio como la hipoteca son instrumentos legales diseñados para respaldar la devolución de una obligación económica, existen diferencias importantes en su naturaleza jurídica, sus plazos, el tipo de garantía que ofrecen y su forma de ejecución.
La principal diferencia que podemos encontrar radica en el respaldo que sostiene a cada instrumento:
- Letra de cambio (garantía personal): No está vinculada a ningún bien específico. En caso de impago, el deudor (y en su caso los avalistas o endosantes) responde con la totalidad de su patrimonio presente y futuro.
- Hipoteca (garantía real): Asigna de forma directa e indiscutible un bien inmueble determinado (una vivienda, local o terreno) como respaldo de la deuda. Si el prestatario no cumple con sus obligaciones, el acreedor tiene derecho a solicitar la venta del inmueble en subasta pública para recuperar el capital prestado.
En segundo lugar, la finalidad a la que se orientan y el plazo de financiación de ambos instrumentos son completamente dispares:
- Letra de cambio: Es un título mercantil orientado al corto plazo (habitualmente de 30 a 180 días) para aplazar pagos entre empresas, formalizar créditos comerciales o gestionar el cobro de facturas.
- Hipoteca: Es un contrato de préstamo a largo plazo (generalmente de 10 a 30 años) diseñado específicamente para financiar la compra de bienes inmuebles o infraestructuras de gran envergadura.
También hablamos de trámites requeridos para constituir cada figura condicionan notablemente su coste y complejidad:
- Letra de cambio: Requiere ser redactada en el modelo timbrado oficial de la FNMT, lo que supone la liquidación inmediata del Impuesto sobre Actos Jurídicos Documentados (AJD). No necesita escritura notarial ni inscripción en ningún registro público para gozar de plena validez legal.
- Hipoteca: Exige obligatoriamente la firma de una escritura pública ante Notario y su posterior inscripción en el Registro de la Propiedad. Sin dicha inscripción registral, el derecho real de hipoteca no llega a existir legalmente.
Y por último, cabe destacar que cuando se produce un incumplimiento en los pagos, los cauces judiciales que activa cada instrumento son diferentes:
- Letra de cambio: Permite promover un juicio cambiario, un procedimiento judicial ágil en el que el juez decreta el embargo preventivo directo sobre los bienes y cuentas bancarias del deudor de forma casi inmediata tras admitir la demanda.
- Hipoteca: Se canaliza mediante el procedimiento de ejecución hipotecaria, una vía específica destinada a ejecutar la garantía sobre la finca subastando el inmueble gravado.
6. Ventajas y desventajas de las letras de cambio
A pesar del avance de la banca digital y del uso del pagaré, la letra de cambio mantiene una presencia notable en determinados sectores comerciales debido a la sólida cobertura legal que proporciona al acreedor.
Entre las principales ventajas encontramos:
- Juicio cambiario de ejecución rápida: En caso de impago, el tenedor de la letra aceptada puede interponer una demanda ejecutiva directa. El juez acordará de inmediato el embargo preventivo de los bienes del deudor (cuentas, inmuebles, maquinaria) sin necesidad de celebrar previamente un juicio ordinario largo.
- Facilidad de financiación: Las entidades financieras aceptan de forma ágil el descuento de papel comercial timbrado debido a la solidez de la protección legal que otorga.
- Múltiples obligados: Mediante el endoso y el aval, el tenedor final acumula la garantía solidaria de todas las personas que han firmado el documento.
Sin embargo, también existen inconvenientes y riesgos que debes conocer:
- Coste del timbre: Comprar el impreso timbrado oficial supone un desembolso fiscal inmediato (Impuesto de Actos Jurídicos Documentados) antes de cobrar la factura, lo que encarece la transacción.
- Rigidez formal: Cualquier fallo en la cumplimentación del documento (omitir la fecha, error en la denominación o fallo en los nombres de las partes) invalida la vía cambiaria, reduciendo la letra a un documento privado común.
Preguntas frecuentes sobre las letras de cambio
La letra mantiene su validez como contrato privado o reconocimiento de deuda, pero pierde su eficacia ejecutiva cambiaria. Esto impide acudir al juicio cambiario rápido para ejecutar embargos preventivos directos en caso de impago.
Sí, el librador o endosante puede incluir la cláusula «no a la orden». Esto impide que la letra se pueda transmitir mediante endoso cambiario ordinario. A partir de ese momento, la letra solo se podrá ceder mediante una cesión de crédito ordinaria, perdiendo el nuevo tenedor las ventajas de la vía cambiaria contra los anteriores firmantes.
Las acciones cambiarias contra el aceptante y su avalista prescriben a los 3 años contados desde la fecha del vencimiento. Las acciones del tenedor contra los endosantes y contra el librador prescriben al año desde la fecha del protesto o declaración equivalente.
El protesto lo realiza un notario a petición del tenedor para certificar la falta de pago o aceptación, mientras que la declaración equivalente la emite la propia entidad bancaria en el reverso del documento. Ambas figuras tienen los mismos efectos legales para conservar las acciones cambiarias de regreso contra libradores y endosantes.
Relacionados
¿Especulación o falta de oferta? – Por qué es tan cara la vivienda
¿Cómo funciona el sistema de amortización francés?
Cómo conseguir una hipoteca sin entrada en 2026